Domain 4117.de kaufen?
Wir ziehen mit dem Projekt
4117.de um.
Sind Sie am Kauf der Domain
4117.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 4117.de kaufen?
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
Wie lange dauert Feststellung Berufsunfähigkeit?
Die Dauer der Feststellung der Berufsunfähigkeit kann variieren und hängt von verschiedenen Faktoren ab. In der Regel müssen Versicherte ärztliche Unterlagen und Gutachten vorlegen, um ihre Berufsunfähigkeit nachzuweisen. Dieser Prozess kann einige Wochen bis mehrere Monate in Anspruch nehmen. Es ist wichtig, dass alle erforderlichen Informationen vollständig und korrekt eingereicht werden, um Verzögerungen zu vermeiden. In einigen Fällen kann es auch zu Nachprüfungen oder weiteren Untersuchungen kommen, was die Dauer des Feststellungsprozesses verlängern kann. Es ist ratsam, sich frühzeitig über die genauen Schritte und Fristen zur Feststellung der Berufsunfähigkeit zu informieren. **
Ähnliche Suchbegriffe für Feststellung
Top-Angebote
Produkte zum Begriff Feststellung:
-
FORMAT Taschenmessschieber Feststellung rostfrei 300mmTaschenmessschieber mit rechteckigem Tiefenmaß Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufenmessungen. Abbildung zeigt Abmessung 150 mm.Eigenschaften:Typ: INOXDIN: DIN862Ausführung:...52,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fleckenstein, Jutta: Diagnostischer Leitfaden zur Feststellung des sonderpädagogischen UnterstützungsbedarfsDiagnostischer Leitfaden zur Feststellung des sonderpädagogischen Unterstützungsbedarfs , Inklusion bedeutet für die Schule, dass sich die Unterrichtsangebote an den Entwicklungsmöglichkeiten jeder Schülerin und jedes Schülers orientieren und deren Bedürfnissen - unabhängig von ihren individuellen Voraussetzungen - Rechnung tragen. Dieser Leitfaden bietet die Möglichkeiten zur differenzierten Wahrnehmung und Beschreibung von Schülerinnen und Schülern. Speziell für den Unterstützungsbedarf im Bereich des Lernens, der körperlichen und motorischen Entwicklung sowie der sozialen und emotionalen Entwicklung werden einerseits Formulierungsangebote gemacht und andererseits auch mögliche Maßnahmen der Unterstützung im Lernprozess dargestellt. In der Praxis bewährt sich der Leitfaden zur Erstellung differenzierter und aussagekräftiger pädagogischer Gutachten bzw. Stellungnahmen. Für die vierte Neuauflage wurden insbesondere mit Blick auf die Schülerschaft aus dem Autismus-Spektrum Ergänzungen vorgenommen. , Lampen & LEDs > Lichter & Leuchten , Auflage: 4., überarbeitete un ergänzte Auflage 2023, Erscheinungsjahr: 20230829, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Fleckenstein, Jutta~Jankuhn, Sabine~Meiering, Susanne~Scholz, Holger, Auflage: 23004, Auflage/Ausgabe: 4., überarbeitete un ergänzte Auflage 2023, Seitenzahl/Blattzahl: 65, Fachschema: Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Sonderpädagogik~Schule und Lernen~Kinder/Jugendliche: Persönliche und soziale Themen, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Sozialwesen und soziale Dienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schulz-Kirchner Verlag Gm, Verlag: Schulz-Kirchner Verlag Gm, Verlag: Schulz-Kirchner Verlag GmbH, Länge: 302, Breite: 212, Höhe: 7, Gewicht: 291, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A25721147, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
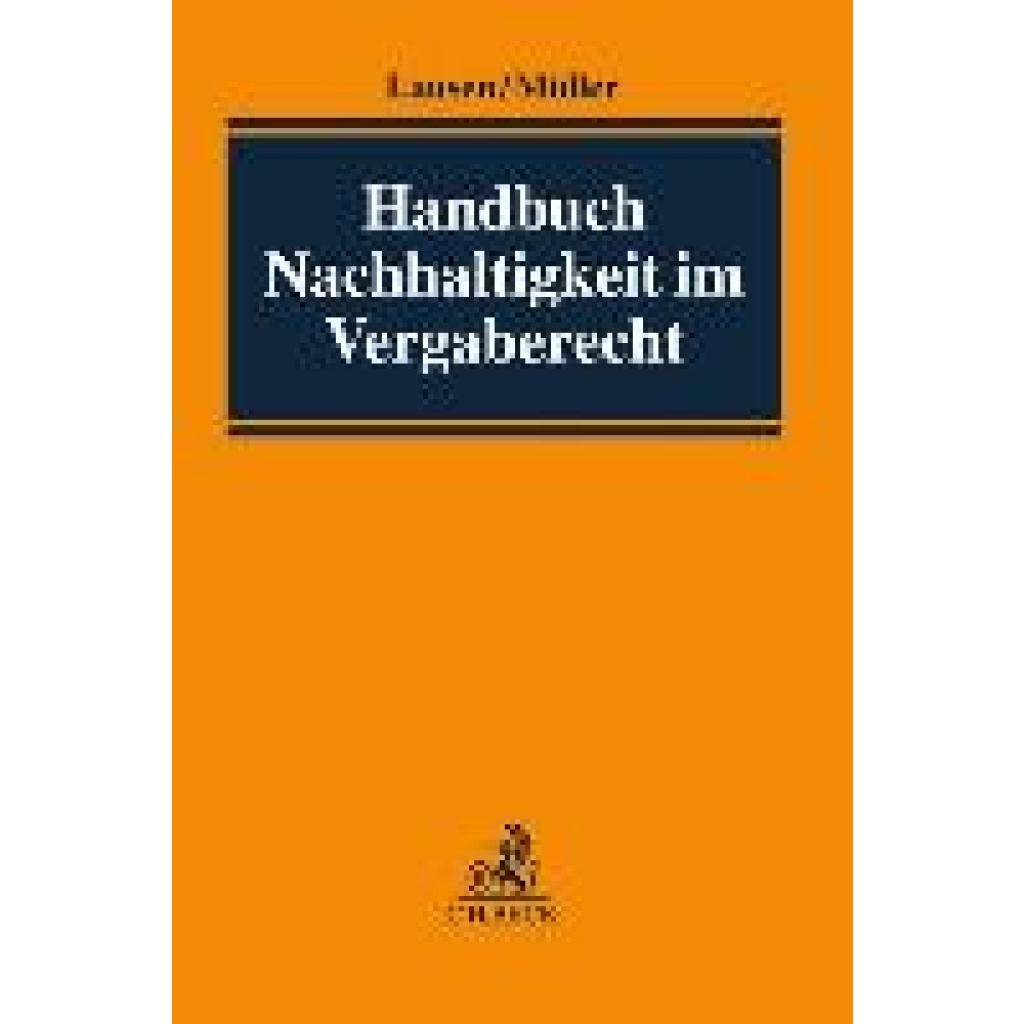
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Methoden zur Feststellung der Qualität eines Produkts?
Die Qualität eines Produkts kann durch Inspektionen, Tests und Bewertungen von Kunden festgestellt werden. Inspektionen beinhalten die Überprüfung des Produkts auf Mängel und Defekte. Tests umfassen die Durchführung von Leistungs- und Qualitätsprüfungen, während Kundenbewertungen Feedback zur Zufriedenheit mit dem Produkt liefern. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Was haltet ihr von Weidels Feststellung?
Als KI habe ich keine Meinung, aber ich kann Ihnen sagen, dass Weidels Feststellung je nach Kontext unterschiedlich bewertet werden kann. Es hängt davon ab, welche Aussage genau gemeint ist und wie sie begründet wird. Es ist wichtig, die Argumente und Fakten zu prüfen, um eine fundierte Meinung zu bilden. **
Wie erfolgt die Feststellung des Übertragungsverlustes?
Der Übertragungsverlust wird durch den Vergleich der gesendeten und empfangenen Datenmenge festgestellt. Dabei wird die Differenz zwischen der ursprünglich gesendeten Datenmenge und der tatsächlich empfangenen Datenmenge ermittelt. Der Übertragungsverlust kann durch verschiedene Faktoren wie Störungen, Interferenzen oder eine schlechte Verbindung verursacht werden. **
Top-Angebote
Produkte zum Begriff Feststellung:
-
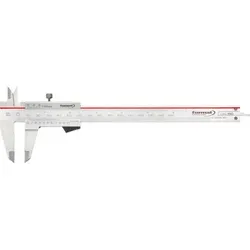
Taschenmessschieber Feststellung rostfrei 150mmDer Taschenmessschieber ermöglicht das Messen von Innen-, Außen- und Tiefenmaßen. Der Taschenmessschieber besteht aus gehärtetem, rostfreiem Stahl. Die Ableseteile und Nonius sind für einen besseren Korrosionsschutz matt verchromt. Der Nonius dient als Hilfestellung und erhöht die Ablesegenauigkeit. Die Rückseite ist mit einer Gewindetabelle ausgestattet.19,66 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
FORMAT Taschenmessschieber rostfrei Feststellung 200mmTaschenmessschieber Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Präzise durch besonders leichtgängige Führungseigenschaften. Einfache Einhandbedienung durch optimierte Daumennocke. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufe...34,57 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FORMAT Taschenmessschieber Feststellung rostfrei 300mmTaschenmessschieber mit rechteckigem Tiefenmaß Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufenmessungen. Abbildung zeigt Abmessung 150 mm.Eigenschaften:Typ: INOXDIN: DIN862Ausführung:...52,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
-
Wie lange dauert Feststellung Berufsunfähigkeit?
Die Dauer der Feststellung der Berufsunfähigkeit kann variieren und hängt von verschiedenen Faktoren ab. In der Regel müssen Versicherte ärztliche Unterlagen und Gutachten vorlegen, um ihre Berufsunfähigkeit nachzuweisen. Dieser Prozess kann einige Wochen bis mehrere Monate in Anspruch nehmen. Es ist wichtig, dass alle erforderlichen Informationen vollständig und korrekt eingereicht werden, um Verzögerungen zu vermeiden. In einigen Fällen kann es auch zu Nachprüfungen oder weiteren Untersuchungen kommen, was die Dauer des Feststellungsprozesses verlängern kann. Es ist ratsam, sich frühzeitig über die genauen Schritte und Fristen zur Feststellung der Berufsunfähigkeit zu informieren. **
-
Was sind die verschiedenen Methoden zur Feststellung der Qualität eines Produkts?
Die Qualität eines Produkts kann durch Inspektionen, Tests und Bewertungen von Kunden festgestellt werden. Inspektionen beinhalten die Überprüfung des Produkts auf Mängel und Defekte. Tests umfassen die Durchführung von Leistungs- und Qualitätsprüfungen, während Kundenbewertungen Feedback zur Zufriedenheit mit dem Produkt liefern. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Ähnliche Suchbegriffe für Feststellung
-
Fleckenstein, Jutta: Diagnostischer Leitfaden zur Feststellung des sonderpädagogischen UnterstützungsbedarfsDiagnostischer Leitfaden zur Feststellung des sonderpädagogischen Unterstützungsbedarfs , Inklusion bedeutet für die Schule, dass sich die Unterrichtsangebote an den Entwicklungsmöglichkeiten jeder Schülerin und jedes Schülers orientieren und deren Bedürfnissen - unabhängig von ihren individuellen Voraussetzungen - Rechnung tragen. Dieser Leitfaden bietet die Möglichkeiten zur differenzierten Wahrnehmung und Beschreibung von Schülerinnen und Schülern. Speziell für den Unterstützungsbedarf im Bereich des Lernens, der körperlichen und motorischen Entwicklung sowie der sozialen und emotionalen Entwicklung werden einerseits Formulierungsangebote gemacht und andererseits auch mögliche Maßnahmen der Unterstützung im Lernprozess dargestellt. In der Praxis bewährt sich der Leitfaden zur Erstellung differenzierter und aussagekräftiger pädagogischer Gutachten bzw. Stellungnahmen. Für die vierte Neuauflage wurden insbesondere mit Blick auf die Schülerschaft aus dem Autismus-Spektrum Ergänzungen vorgenommen. , Lampen & LEDs > Lichter & Leuchten , Auflage: 4., überarbeitete un ergänzte Auflage 2023, Erscheinungsjahr: 20230829, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Fleckenstein, Jutta~Jankuhn, Sabine~Meiering, Susanne~Scholz, Holger, Auflage: 23004, Auflage/Ausgabe: 4., überarbeitete un ergänzte Auflage 2023, Seitenzahl/Blattzahl: 65, Fachschema: Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Sonderpädagogik~Schule und Lernen~Kinder/Jugendliche: Persönliche und soziale Themen, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Sozialwesen und soziale Dienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schulz-Kirchner Verlag Gm, Verlag: Schulz-Kirchner Verlag Gm, Verlag: Schulz-Kirchner Verlag GmbH, Länge: 302, Breite: 212, Höhe: 7, Gewicht: 291, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A25721147, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was haltet ihr von Weidels Feststellung?
Als KI habe ich keine Meinung, aber ich kann Ihnen sagen, dass Weidels Feststellung je nach Kontext unterschiedlich bewertet werden kann. Es hängt davon ab, welche Aussage genau gemeint ist und wie sie begründet wird. Es ist wichtig, die Argumente und Fakten zu prüfen, um eine fundierte Meinung zu bilden. **
-
Wie erfolgt die Feststellung des Übertragungsverlustes?
Der Übertragungsverlust wird durch den Vergleich der gesendeten und empfangenen Datenmenge festgestellt. Dabei wird die Differenz zwischen der ursprünglich gesendeten Datenmenge und der tatsächlich empfangenen Datenmenge ermittelt. Der Übertragungsverlust kann durch verschiedene Faktoren wie Störungen, Interferenzen oder eine schlechte Verbindung verursacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.